


Meu Caixa
3,84.00 Avaliações
Especificações do app
- Versão
- 3.3.1
- Atualizado em
- Licença
- Free
- Downloads
- 100.000+
- Desenvolvedor
- QRCom
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
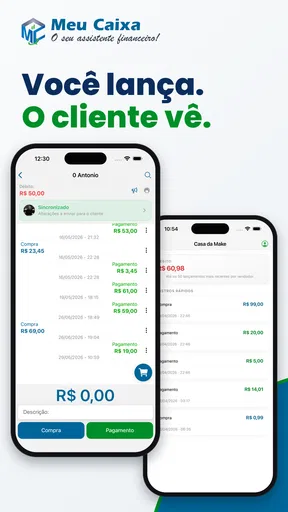
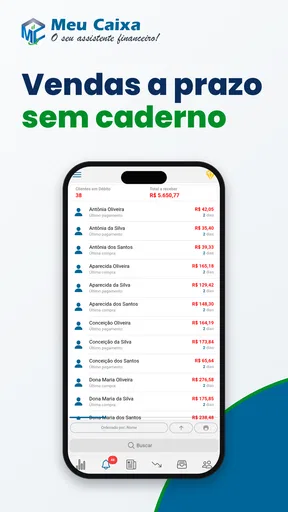
 Análise de AppCompare
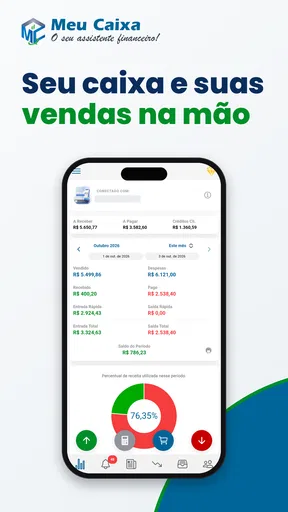
Gerir o dinheiro do dia a dia costuma falhar não por falta de vontade, mas porque os pequenos gastos se espalham entre carteira, cartão, transferências e memória. Foi nesse cenário que testei o Meu Caixa, uma aplicação de finanças da QRCom que tenta transformar o telemóvel num ponto simples de acompanhamento financeiro. A proposta é direta: ajudar-me a perceber o que entra, o que sai e como o saldo se comporta sem obrigar a começar com uma ferramenta complexa.
A aplicação é gratuita, tem classificação PEGI 3 e aparece na categoria de finanças. A versão atual é a 3.3.1, compatível com dispositivos a partir do Android 6.0. O histórico também pesa a seu favor: foi lançada em 2 de outubro de 2015 e já ultrapassou cem mil instalações. A média de 3,8 estrelas, baseada em cerca de sete mil avaliações, sugere uma experiência útil para muitas pessoas, mas com espaço claro para melhorias.
O que encontrei ao usar o Meu Caixa no quotidiano
O primeiro mérito está na intenção. Em vez de tentar ser um banco, uma carteira digital ou uma plataforma de investimentos, o Meu Caixa concentra-se na organização do dinheiro pessoal. Isso torna a ideia fácil de entender: abrir a aplicação, registar um movimento e voltar mais tarde para verificar como as despesas estão a evoluir.
Para quem nunca manteve um orçamento, essa simplicidade pode ser mais importante do que uma longa lista de ferramentas. Uma aplicação financeira só ajuda quando se transforma num hábito. Se cada registo exigir muitos campos ou uma navegação confusa, é provável que os gastos pequenos deixem de ser anotados. Aqui, a abordagem mais enxuta favorece o uso rápido, especialmente depois de uma compra feita fora de casa.
Eu vejo o Meu Caixa como uma espécie de caderno financeiro digital. Não o escolheria para substituir uma solução bancária completa, mas considero-o interessante para acompanhar despesas pessoais, controlar um orçamento mensal ou separar mentalmente dinheiro destinado a diferentes objetivos. A diferença está em dar visibilidade aos movimentos, não em executar operações bancárias.
Quando a ligação à internet interfere na experiência
O ponto mais importante para quem pretende usar a aplicação em mobilidade é não confundir uma ferramenta de registo financeiro com uma aplicação bancária. O Meu Caixa não deve ser tratado como o local para confirmar uma transferência, consultar uma operação do banco em tempo real ou validar automaticamente cada compra. O seu valor está no acompanhamento que eu próprio faço, e isso muda a forma como encaro a conectividade.
Em momentos em que a ligação está instável, a experiência pode depender do que estou a tentar fazer dentro da aplicação. Registar mentalmente uma despesa e querer atualizá-la imediatamente é diferente de esperar dados externos ou sincronização com um serviço financeiro. Por isso, eu não basearia decisões urgentes — como confirmar se uma cobrança bancária já foi concluída — apenas no saldo acompanhado no Meu Caixa.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Esta distinção é essencial. Se eu lançar uma compra manualmente, estou a criar um registo de controlo, não uma confirmação oficial do banco. A aplicação ajuda-me a manter disciplina, mas não elimina a necessidade de consultar a instituição financeira quando a informação precisa de ser definitiva. Para mim, esse é um dos principais limites práticos: o valor do acompanhamento depende da consistência dos lançamentos e da separação entre estimativa pessoal e saldo bancário real.
Também recomendo evitar a rotina de abrir a aplicação apenas quando existe uma ligação perfeita ou quando tenho tempo para fazer uma revisão longa. O melhor fluxo é anotar os movimentos o mais perto possível do momento da compra e fazer uma conferência mais calma depois. Assim, a conectividade deixa de ser uma desculpa para adiar o registo, embora eu mantenha a prudência de confirmar qualquer informação importante no banco.
Uso no supermercado, nos transportes e entre tarefas
O cenário em que o Meu Caixa faz mais sentido é bastante comum. Imaginemos uma ida ao supermercado depois do trabalho: pago uma compra, saio com pressa e sigo para casa. Se deixar para recordar tudo no fim da semana, pequenos valores podem desaparecer da memória. Ao usar o telemóvel logo depois, consigo associar o movimento ao contexto certo, em vez de tentar reconstruir a semana a partir de recibos e lembranças incompletas.
O mesmo vale para despesas que acontecem em sequência, como transporte, café, almoço e uma compra rápida numa loja. O telemóvel está sempre por perto, por isso o registo pode entrar na rotina sem exigir uma sessão formal de contabilidade. A vantagem não é fazer contas sofisticadas; é reduzir a distância entre gastar e tomar consciência do gasto.
Eu teria cuidado, porém, com o uso durante uma situação apressada. Se estou a conduzir, a atravessar uma rua ou a lidar com várias pessoas numa fila, não vale a pena tentar preencher tudo naquele instante. Uma nota mental curta ou um recibo guardado temporariamente pode ser mais seguro, desde que eu estabeleça um horário para lançar a despesa. O risco de qualquer método manual é esquecer o movimento se não houver uma segunda etapa.
Para viagens, o aplicativo também pode servir como diário de despesas, mas exige mais organização. Eu separaria os gastos por ocasião ou finalidade e faria uma revisão no fim de cada dia. Isso evita misturar alimentação, transporte e compras pessoais quando quero perceber quanto a viagem realmente custou. A utilidade aparece justamente nessa visão acumulada, não numa consulta isolada.
Um método mais confiável para registar despesas
Depois de experimentar diferentes ritmos de utilização, a minha recomendação é começar com poucos tipos de movimento. Em vez de criar uma estrutura demasiado detalhada logo no início, eu registaria primeiro as despesas que mais afetam o orçamento: alimentação, transporte, contas recorrentes e compras ocasionais. Só acrescentaria mais distinções quando elas ajudassem numa decisão concreta.
Um erro frequente é transformar o controlo financeiro numa tarefa tão minuciosa que se torna impossível mantê-la. Com o Meu Caixa, eu prefiro consistência a perfeição. Um registo aproximado e feito no mesmo dia é mais útil do que uma classificação impecável que nunca chega a ser concluída. Depois de algumas semanas, os padrões ficam mais claros e torna-se mais fácil perceber onde vale a pena aumentar o detalhe.
Há também um cuidado importante com despesas pagas em dinheiro. Quando uso cartão, tenho um extrato que pode ajudar a conferir os lançamentos. Com dinheiro físico, essa referência é menor, portanto eu registaria o movimento imediatamente ou manteria o recibo até fazer a revisão. Esta é uma das situações em que a aplicação pode ser muito útil, mas apenas se eu respeitar o processo que escolhi.
Para despesas partilhadas, eu não trataria automaticamente o valor total como custo pessoal. Se pago uma refeição para várias pessoas, o registo deve refletir o que realmente quero acompanhar: o valor total que saiu naquele momento ou apenas a minha parcela final. Essa escolha altera completamente a leitura do orçamento. A aplicação pode organizar o movimento, mas a decisão financeira continua a ser minha.
O que acontece quando um registo falha ou fica incompleto
Qualquer sistema de controlo manual precisa de uma forma de recuperação. Se eu perceber que me esqueci de uma despesa, não tentaria reconstruir o mês inteiro de uma só vez. Começaria pelos extratos bancários, recibos e mensagens de pagamento que ainda tenho disponíveis, e depois corrigiria apenas os períodos que afetam a análise atual. Isso reduz a frustração e evita abandonar a aplicação por causa de uma semana imperfeita.
Também é importante distinguir um erro de lançamento de uma despesa realmente desconhecida. Um valor duplicado pode fazer o orçamento parecer pior do que está; um movimento esquecido pode produzir o efeito contrário. Quando o total não bate certo, eu verificaria primeiro os movimentos recentes e os pagamentos recorrentes antes de alterar categorias ou apagar informação. A pressa em “fazer o saldo fechar” pode esconder o problema original.
Se a aplicação não refletir o que vejo no banco, não assumo imediatamente que o registo mais recente está correto. O Meu Caixa funciona como uma camada de acompanhamento pessoal, enquanto o extrato bancário é a referência para operações efetivamente processadas. Essa regra simples evita decisões baseadas num saldo que representa apenas os lançamentos que eu fiz.
Outro ponto prático é criar uma rotina de revisão. Eu faria uma verificação curta depois das compras mais relevantes e uma revisão mais ampla no fim do período que uso para organizar o orçamento. Não é necessário transformar isso numa auditoria diária. O objetivo é encontrar falhas cedo, quando ainda consigo lembrar-me da origem de cada valor.
Como poupar dados e evitar expectativas erradas
Para uma aplicação deste tipo, o consumo de dados não é a única preocupação. O mais importante é perceber que nem toda a informação financeira precisa de estar a ser consultada constantemente. Eu evitaria abrir a aplicação repetidamente apenas para olhar para o mesmo saldo e reservaria as revisões para momentos em que realmente vou tomar uma decisão.
Quando estou a usar uma rede móvel limitada, prefiro preparar os lançamentos mentalmente e fazer a atualização de forma concentrada, desde que consiga manter a memória dos movimentos. Ainda assim, não deixaria acumular despesas durante muitos dias, porque a poupança de conectividade não compensa a perda de precisão. O melhor equilíbrio é um pequeno lote de registos, não uma reconstrução de toda a semana.
Também não esperaria que o Meu Caixa substituísse ferramentas que importam automaticamente operações, apresentam gráficos avançados ou integram várias contas. Para algumas pessoas, a ausência desse automatismo será uma limitação decisiva. Para outras, pode ser uma vantagem: o lançamento manual obriga-me a reconhecer cada gasto, em vez de receber uma lista de movimentos que talvez eu nunca analise.
Essa é uma escolha de comportamento, não apenas de tecnologia. Uma aplicação automática poupa tempo, mas pode tornar o orçamento passivo. O Meu Caixa exige mais participação, porém pode ajudar quem precisa de criar consciência sobre o ato de gastar. Eu escolheria a aplicação precisamente por esse lado mais deliberado, desde que aceite a responsabilidade de manter os dados atualizados.
Para quem recomendo e para quem escolheria outra solução
Eu recomendaria o Meu Caixa a quem quer começar a organizar as finanças sem aprender uma plataforma complicada. É especialmente adequado para estudantes, pessoas que vivem sozinhas, famílias que precisam de acompanhar despesas correntes ou qualquer utilizador que queira perceber para onde desaparece o dinheiro ao longo do mês.
Também pode ser uma boa opção para quem prefere não ligar a sua rotina financeira a serviços externos. O registo manual dá-me maior controlo sobre o que decido anotar e sobre a forma como interpreto os movimentos. Em contrapartida, esse controlo vem acompanhado de trabalho: se eu não lançar uma despesa, ela não aparecerá magicamente na análise.
Eu escolheria outra solução para quem precisa de gerir várias contas, acompanhar investimentos, dividir despesas automaticamente ou consultar dados bancários sincronizados. Também não é a minha primeira escolha para uma pequena empresa, porque as necessidades de faturação, reconciliação e relatórios são diferentes das de um orçamento pessoal.
O mesmo vale para quem procura uma experiência totalmente automática. Nesse caso, uma aplicação financeira com integração bancária pode ser mais conveniente, mesmo que ofereça menos envolvimento consciente. O Meu Caixa não tenta resolver todos os problemas financeiros; funciona melhor quando o objetivo é criar um registo pessoal simples e consultável.
Preço, compatibilidade e o lugar que ocupa entre as alternativas
O acesso é gratuito, o que facilita experimentar sem compromisso. Existe uma compra integrada de 3,49 euros quando processada pelo Google Play, por isso eu confirmaria no momento da aquisição qual função ou condição está associada a esse pagamento antes de avançar. A possibilidade de começar sem custo é um ponto forte para quem ainda está a descobrir se consegue manter o hábito.
A compatibilidade com Android 6.0 ou posterior também torna a aplicação acessível a equipamentos que já não são recentes. Isso pode ser relevante para quem usa um telemóvel secundário ou não pretende trocar de dispositivo apenas para instalar uma ferramenta de orçamento. Ao mesmo tempo, a experiência concreta pode variar conforme o aparelho e a versão do sistema, algo que eu teria em conta antes de depender dela para uma rotina essencial.
Comparada com uma folha de cálculo, a aplicação é mais imediata no telemóvel e menos intimidante para lançamentos rápidos. Comparada com uma aplicação bancária, oferece menos ligação ao dinheiro real, mas pode ser mais neutra e mais focada no comportamento. Comparada com carteiras digitais, não deve ser vista como um meio de pagamento, e sim como um instrumento de acompanhamento.
Essa posição intermediária explica tanto o seu interesse como as suas limitações. O Meu Caixa é mais simples do que uma plataforma financeira completa e mais estruturado do que anotar valores num bloco de notas. Para mim, o seu melhor uso está nesse meio-termo: registar, rever e ajustar hábitos sem transformar o orçamento numa tarefa técnica.
A minha conclusão sobre a experiência de conectividade
Depois de observar o uso em casa, na rua e entre tarefas, fiquei com uma impressão equilibrada. O Meu Caixa pode acompanhar bem uma rotina móvel porque coloca o registo perto do momento em que a despesa acontece. Porém, a conectividade não deve ser confundida com sincronização bancária nem usada como garantia de que todos os valores estão atualizados automaticamente.
O meu conselho é começar com uma rotina pequena: lançar as despesas principais no próprio dia, rever os valores numa sessão tranquila e comparar informações importantes com o banco. Se a ligação estiver instável, eu adiaria uma consulta não urgente, mas não deixaria que isso interrompesse completamente o hábito. A recuperação posterior funciona melhor quando os recibos e os contextos ainda estão frescos.
A avaliação média de 3,8 estrelas mostra uma receção razoável, mas não me parece motivo suficiente para escolher a aplicação sem pensar no próprio perfil. A pergunta certa é se eu quero um acompanhamento manual e simples ou se preciso de automatização, integração e relatórios mais completos. Para o primeiro caso, esta aplicação da QRCom merece uma oportunidade.
No meu caso, o veredito é positivo com uma condição clara: o Meu Caixa vale mais quando é usado como um hábito consciente, não como uma fonte bancária automática. É gratuito, acessível e suficientemente direto para ajudar a dar forma aos gastos do dia a dia. Se eu aceitar registar os movimentos e conferir os dados com responsabilidade, encontro nele um assistente financeiro prático. Se procuro sincronização total e pouca intervenção, escolheria uma alternativa mais avançada.
Prós
- Permite consultar saldo e extratos de forma rápida.
- Interface simples
- adequada para utilizadores com pouca experiência.
- Ajuda a acompanhar entradas e despesas do dia a dia.
- Pode reduzir a necessidade de deslocações ao banco.
- Reúne operações financeiras essenciais num só lugar.
Contras
- Algumas funções podem exigir ligação estável à internet.
- A disponibilidade de recursos varia conforme o banco associado.
- Pode solicitar permissões sensíveis durante a configuração.
- Falhas temporárias podem impedir o acesso à conta.
- Utilizadores podem precisar de atualizar a aplicação com frequência.
Perguntas frequentes sobre Meu Caixa
O que é o aplicativo Meu Caixa e para que ele serve?
O Meu Caixa é um aplicativo voltado para facilitar o acompanhamento e a organização das finanças pessoais. Durante a utilização, é possível consultar informações relacionadas ao dinheiro disponível, registrar movimentações e visualizar melhor entradas e saídas. A proposta é oferecer uma experiência mais prática para quem deseja controlar o orçamento pelo celular, sem depender de anotações em papel ou planilhas complexas.
O Meu Caixa é gratuito para baixar e usar?
O download do Meu Caixa pode ser gratuito, mas é importante verificar a página oficial do aplicativo na loja do Android ou do iOS antes da instalação. Dependendo da versão, podem existir recursos pagos, anúncios ou limitações para determinadas funções. Recomendo conferir a descrição, as compras dentro do app e as condições apresentadas na loja, evitando surpresas após começar a utilizar o serviço.
É necessário criar uma conta para usar o Meu Caixa?
A necessidade de cadastro pode variar conforme a versão e os recursos oferecidos pelo Meu Caixa. Algumas funções de controle financeiro podem funcionar localmente, enquanto outras, como sincronização, backup ou acesso em diferentes dispositivos, podem exigir uma conta. Antes de inserir dados pessoais, leia as informações exibidas no primeiro acesso e confirme quais permissões e dados são realmente necessários para utilizar o aplicativo.
Meus dados financeiros ficam seguros no Meu Caixa?
Como o aplicativo pode lidar com informações financeiras e registros pessoais, a segurança deve ser analisada antes do uso contínuo. Verifique a política de privacidade, as permissões solicitadas e se existe proteção por senha, PIN ou biometria. Também é recomendável manter o sistema operacional atualizado, evitar compartilhar credenciais e não cadastrar informações bancárias sensíveis caso o app não deixe claro como esses dados são protegidos.
O Meu Caixa funciona sem conexão com a internet?
A possibilidade de usar o Meu Caixa offline depende das funções disponíveis na versão instalada. Registros básicos de entradas, despesas e observações podem funcionar sem internet quando são armazenados no próprio aparelho, mas sincronização, backup, login ou atualização de informações podem exigir conexão. Para evitar perda de dados, confira se existe uma opção de exportação ou cópia de segurança antes de trocar de celular ou desinstalar o aplicativo.


